Vender una empresa por 5 millones de euros no es cobrar 5 millones.
Entre el valor de la empresa, la deuda, los ajustes de precio, los gastos de la operación, los impuestos y las posibles retenciones en garantía, la cantidad que finalmente recibe el vendedor puede ser muy diferente.
En el ejemplo hipotético que desarrollamos en esta guía, una empresa valorada en 5.000.000 € termina generando un precio de 4.120.000 € por el 100 % de las participaciones. Después de gastos, impuestos y la retención pactada con el comprador, el neto final del socio se sitúa en torno a 2,8 millones de euros. El resultado real dependerá siempre de la estructura y las circunstancias de cada operación.
En esta guía explicamos cómo vender una empresa en España desde la preparación inicial hasta el cierre: cuándo conviene vender, cómo valorar el negocio, qué impuestos pueden aplicarse, cómo encontrar comprador, qué ocurre durante la due diligence y qué aspectos deben negociarse en el contrato de compraventa.
1. Las fases para vender una empresa, de un vistazo
Vender una empresa es un proceso que empieza mucho antes de la firma. Antes de llegar al cierre hay que preparar la compañía, valorar el negocio, decidir cómo se estructura la operación, buscar comprador, negociar las condiciones iniciales, superar la due diligence y cerrar correctamente la transmisión.
El siguiente esquema resume las principales fases del proceso de venta de una empresa y te indica dónde se desarrolla cada una en esta guía.
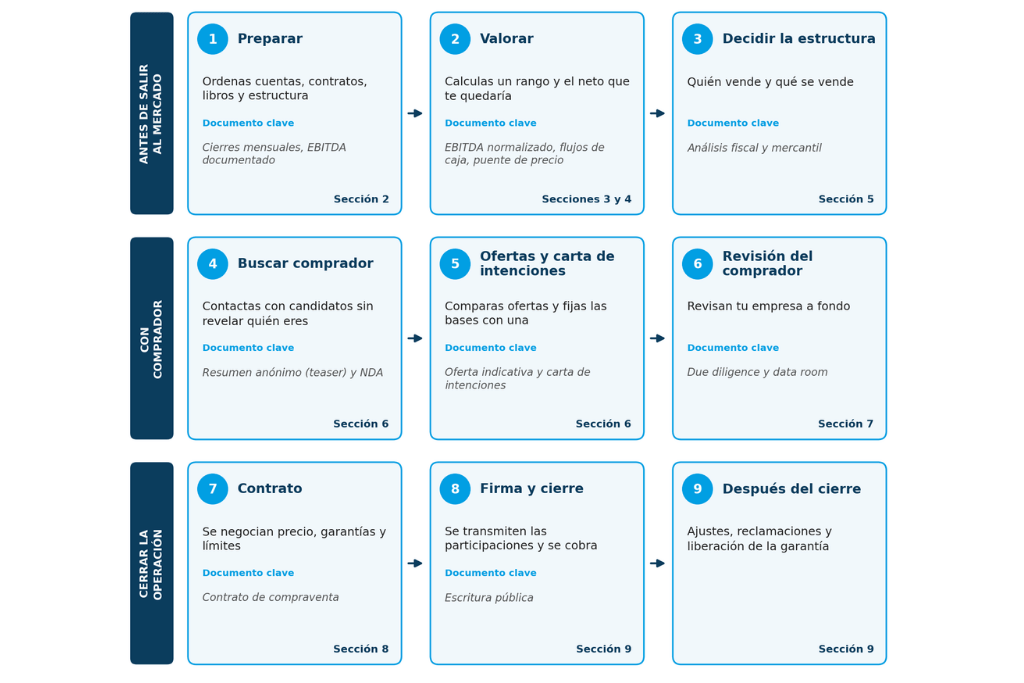
¿Cuánto puede tardar la venta de una empresa?
Como referencia, desde que la empresa sale al mercado hasta el cierre pueden transcurrir entre seis meses y un año, sin contar el trabajo previo de preparación. El plazo dependerá del tamaño y complejidad de la empresa, del número de compradores interesados, de la negociación y de las incidencias que puedan aparecer durante la revisión.
Una vez existe un comprador interesado, conviene definir un calendario de trabajo y los principales hitos de la operación en la carta de intenciones.
2. Cuándo vender una empresa y cómo prepararla para la venta
El mejor momento para vender una empresa suele ser cuando el negocio puede demostrar estabilidad, resultados y capacidad de seguir funcionando en el futuro. Esperar a que exista una necesidad urgente de vender reduce el margen de negociación y puede afectar tanto al precio como a las condiciones de la operación.
Por eso, preparar la empresa antes de salir al mercado es tan importante como encontrar un comprador.
Cuándo puede ser mejor esperar antes de vender
Puede ser conveniente retrasar la salida al mercado si existen circunstancias que dificulten explicar correctamente el valor o aumenten la percepción de riesgo del comprador. Por ejemplo:
- Inversiones recientes que todavía no se reflejan en los resultados. El comprador puede ver el coste antes de que aparezca su efecto sobre el EBITDA.
- Pérdida reciente o prevista de un cliente relevante. Si existe una concentración importante de ingresos, puede afectar a la valoración y a la negociación.
- Conflictos entre socios o litigios pendientes de cuantificar. La incertidumbre puede traducirse en ajustes de precio, garantías adicionales o incluso frenar la operación.
En estas situaciones puede ser preferible resolver o acotar primero el problema y valorar después la salida al mercado. En algunos casos también pueden estudiarse alternativas como la entrada de un nuevo socio o una venta progresiva.
¿Con cuánta antelación conviene preparar la venta?
La preparación debería comenzar antes de buscar comprador. Cuanto más margen exista, más posibilidades habrá de detectar contingencias, ordenar la documentación y corregir aspectos que puedan afectar a la valoración o a las condiciones de la operación.
La planificación fiscal también debe estudiarse con suficiente antelación, ya que determinadas decisiones sobre la estructura de la venta no pueden improvisarse cuando ya existe una oferta sobre la mesa.
Qué aumenta y qué reduce el atractivo de una empresa para un comprador
| Aumenta el atractivo | Reduce el atractivo |
| Ingresos recurrentes | Dependencia del fundador |
| Clientes diversificados | Un cliente o proveedor dominante |
| Equipo que funciona sin el propietario | Gastos personales mezclados con los de la empresa |
| Contabilidad mensual fiable | Operaciones con socios sin documentar |
| Márgenes estables y explicables | Contratos verbales |
| Contratos, licencias y marcas a nombre de la empresa | Litigios o inspecciones abiertas |
Qué conviene revisar antes de salir al mercado
Antes de iniciar la búsqueda de comprador, conviene revisar al menos cuatro áreas:
- Información financiera. Cierres mensuales consistentes y un EBITDA normalizado respaldado por documentación.
- Operaciones con socios. Separar los gastos personales de los de la empresa y documentar correctamente operaciones vinculadas, como el alquiler de un inmueble propiedad de un socio.
- Documentación mercantil y contractual. Libros societarios, contratos, licencias y marcas en regla y, cuando corresponda, identificación de cláusulas de cambio de control.
- Situación laboral y financiación de socios. Contratos, convenio aplicable, horas, cotización y préstamos de socios correctamente documentados.
La dependencia del fundador puede reducir el atractivo de la empresa para un comprador. Si buena parte de las relaciones con clientes, proveedores o empleados, así como las principales decisiones del negocio, dependen de una sola persona, el comprador puede percibir un mayor riesgo tras la transmisión.
Reducir esa dependencia requiere tiempo: documentar procesos, distribuir responsabilidades y construir un equipo capaz de mantener la actividad sin que toda la operativa dependa del propietario.
3. Cuánto vale una empresa antes de venderla
La valoración de una empresa no suele dar como resultado un único precio, sino un rango que sirve como punto de partida para la negociación.
Además, conviene diferenciar desde el principio entre el valor de la empresa y el dinero que finalmente recibe el socio por sus participaciones. Deuda, caja, circulante, gastos, impuestos y otras condiciones de la operación pueden hacer que ambas cifras sean muy diferentes.
Existen distintos métodos para estimar el valor de una empresa. En una pyme, estos son algunos de los más utilizados.
3.1. Valoración por múltiplo del EBITDA normalizado
Una de las referencias habituales para valorar una empresa consiste en aplicar un múltiplo a su EBITDA normalizado:
Valor de empresa = EBITDA normalizado × múltiplo
El EBITDA permite aproximarse al resultado generado por la actividad antes de determinados efectos financieros, fiscales y contables. Para valorar una empresa interesa especialmente el EBITDA normalizado, es decir, una cifra ajustada para eliminar ingresos, gastos o situaciones extraordinarias que no representan el funcionamiento recurrente del negocio.
Cuanto mejor documentados estén esos ajustes, más fácil será defenderlos durante la negociación y la posterior due diligence.
EJEMPLO DIDÁCTICO
| Concepto | Importe |
| EBITDA contable | 900.000 € |
| + Retribución del socio por encima de mercado | +120.000 € |
| + Gastos personales pagados por la empresa | +30.000 € |
| − Alquiler de la nave del socio por debajo de mercado | −30.000 € |
| + Gasto de un litigio puntual que no se repetirá | +40.000 € |
| − Subvención cobrada una sola vez | −60.000 € |
| EBITDA normalizado | 1.000.000 € |
| Múltiplo supuesto | 5 |
| Valor de empresa | 5.000.000 € |
En este ejemplo, con un múltiplo supuesto de 5, una diferencia de 10.000 € en el EBITDA normalizado supone una diferencia de 50.000 € en el valor estimado de la empresa.
Por eso los ajustes al EBITDA adquieren tanta importancia durante una compraventa. El vendedor debe poder justificar documentalmente qué ingresos o gastos considera extraordinarios y por qué no deberían formar parte del resultado recurrente.
El múltiplo aplicado también puede variar en función de factores como el sector, el tamaño de la empresa, la recurrencia de los ingresos, sus perspectivas o la dependencia del fundador. Por eso, dos empresas con un EBITDA similar no tienen por qué alcanzar la misma valoración.
3.2. Valoración por descuento de flujos de caja
El método de descuento de flujos de caja estima el valor de la empresa a partir de los flujos que se espera que genere en el futuro, actualizados mediante una tasa que refleja el riesgo de esas previsiones.
Frente al múltiplo del EBITDA, este método incorpora de forma más explícita variables como impuestos, inversiones, necesidades de circulante, crecimiento esperado y riesgo.
Su resultado depende en gran medida de las hipótesis utilizadas —especialmente de las proyecciones y de la tasa de descuento—, por lo que suele utilizarse como una referencia que conviene contrastar con otros métodos de valoración.
3.3. Otros métodos para valorar una empresa
Dependiendo del tipo de empresa y de la información disponible, también pueden utilizarse otras referencias:
- Empresas u operaciones comparables. Analizan precios o múltiplos observados en operaciones de compañías similares. En el mercado de pymes no siempre existen suficientes transacciones públicas para encontrar comparables realmente útiles.
- Valor patrimonial. Parte del valor de los activos menos las deudas, ajustando cuando corresponda determinados activos a su valor de mercado. Puede resultar especialmente relevante en sociedades con un componente patrimonial elevado.
- Métodos basados en el fondo de comercio. Combinan el valor patrimonial con una estimación del valor adicional generado por la capacidad del negocio para producir beneficios.
3.4. El valor de la empresa no es el precio de tus participaciones
Este es uno de los conceptos más importantes que debe entender un propietario antes de negociar una venta.
Los métodos anteriores permiten estimar el valor de empresa, pero esa cifra no equivale necesariamente al precio que recibirán los socios.
Para llegar al valor de las participaciones hay que tener en cuenta, entre otras cuestiones, la deuda financiera, determinadas partidas asimiladas a deuda, la caja excedentaria y el nivel de circulante acordado entre comprador y vendedor.
En el ejemplo que desarrollamos en la siguiente sección, una empresa con un valor de 5.000.000 € termina generando un precio de 4.120.000 € por el 100 % de las participaciones antes de gastos, impuestos y retenciones en garantía.
4. Cuánto te queda al vender una empresa: del valor al neto final
En la sección anterior hemos calculado el valor de empresa, pero esa cifra todavía no indica cuánto recibirá el vendedor.
Para llegar al importe final hay que pasar por varios ajustes: deuda financiera, otras partidas asimiladas a deuda, caja, circulante, gastos de la operación, posibles retenciones en garantía e impuestos.
En el ejemplo de esta guía suponemos que una persona física vende el 100 % de sus participaciones en la sociedad. La venta del negocio o de sus activos sigue una lógica diferente y requiere un análisis específico.
4.1. Del valor de empresa al precio de las participaciones
Para calcular el importe que corresponde a los socios hay que ajustar el valor de empresa en función de la estructura financiera y patrimonial existente en el momento de la operación.
Los principales ajustes suelen afectar a la deuda financiera, las partidas asimiladas a deuda, la caja excedentaria y el circulante.
EJEMPLO DIDÁCTICO
| Partida | Importe |
| Valor de empresa pactado | 5.000.000 € |
| − Deuda bancaria | −900.000 € |
| − Leasing | −150.000 € |
| − Impuesto de Sociedades devengado y pendiente | −120.000 € |
| − Bonus devengados y no pagados | −60.000 € |
| + Caja excedentaria | +500.000 € |
| − Déficit de circulante frente al nivel pactado | −150.000 € |
| Valor de las participaciones | 4.120.000 € |
| − Retención en garantía (escrow) del 10 % | −412.000 € |
| Cobrado en el cierre | 3.708.000 € |
4.2. Cuándo cobra realmente el vendedor
El precio pactado tampoco tiene por qué cobrarse íntegramente en el momento del cierre.
Parte del importe puede quedar temporalmente retenida en una cuenta de garantía o escrow para responder de determinadas reclamaciones posteriores. También pueden pactarse pagos aplazados o una parte del precio condicionada al cumplimiento de determinados resultados futuros —el denominado earn-out—.
La forma y el calendario de pago afectan al riesgo que asume el vendedor, a la disponibilidad real del dinero y, en determinados casos, también a su tratamiento fiscal.
4.3. Impuestos: del precio cobrado al neto del vendedor
Si el vendedor es una persona física, la venta de sus participaciones puede generar una ganancia patrimonial, que, con carácter general, se calcula por diferencia entre el valor de transmisión y el valor de adquisición. Del valor de transmisión pueden deducirse los gastos y tributos inherentes a la transmisión que hayan sido satisfechos por el vendedor.
En 2026, la base liquidable del ahorro tributa al 19 % hasta 6.000 €, al 21 % entre 6.000 € y 50.000 €, al 23 % entre 50.000 € y 200.000 €, al 27 % entre 200.000 € y 300.000 € y al 30 % a partir de 300.000 €.
En nuestro ejemplo hipotético, una vez aplicado el tratamiento fiscal utilizado para el caso:
| Concepto | Importe |
| Valor de transmisión | 4.120.000 € |
| − Gastos y tributos inherentes a la transmisión | −150.000 € |
| − Valor de adquisición | −60.000 € |
| Ganancia patrimonial | 3.910.000 € |
| IRPF según escala del ahorro 2026 | 1.154.880 € |
4.4. Del valor de 5 millones a un neto aproximado de 2,8 millones
| Concepto | Importe |
| Valor de empresa | 5.000.000 € |
| Cobrado en el cierre | 3.708.000 € |
| Disponible tras gastos e IRPF, al cierre | 2.403.120 € |
| Neto final cuando se libera el escrow | 2.815.120 € |
En este ejemplo, una empresa valorada en 5 millones de euros termina dejando al socio vendedor aproximadamente 2,8 millones netos una vez considerados los ajustes planteados, los gastos, la tributación utilizada en el supuesto y la posterior liberación de la retención en garantía.
La diferencia no significa que todos los vendedores vayan a recibir un porcentaje similar. Cada operación cambia en función de la deuda, la caja, el precio de adquisición de las participaciones, los gastos, la fiscalidad del vendedor, la estructura de pago y las garantías negociadas.
¿Estás pensando en vender tu empresa? Antes de buscar comprador, analizamos contigo tres cifras clave: el EBITDA normalizado, el rango de valoración y cuánto podría quedarte después de deuda, gastos e impuestos.
5. Impuestos al vender una empresa: persona física o sociedad holding
Quién vende las participaciones puede modificar de forma muy significativa el resultado fiscal de la operación. No es lo mismo que venda directamente una persona física que hacerlo a través de una sociedad holding, y esta diferencia debe analizarse con suficiente antelación a la compraventa.
La estructura adecuada dependerá de la situación del vendedor, de cómo esté organizada la empresa y, especialmente, de qué se pretende hacer con el dinero después de la operación.
5.1. Venta directa por una persona física
Si el socio persona física vende directamente sus participaciones, la ganancia obtenida puede tributar en el IRPF como ganancia patrimonial, conforme a la normativa aplicable en el momento de la operación.
En este supuesto, una vez satisfechos los impuestos, gastos y demás ajustes asociados a la compraventa, el importe neto queda directamente en el patrimonio personal del vendedor.
5.2. Venta a través de una sociedad holding
Si las participaciones son propiedad de una sociedad holding, la tributación puede ser muy distinta.
Cuando se cumplen los requisitos del artículo 21 de la Ley del Impuesto sobre Sociedades, la renta positiva obtenida en la transmisión de determinadas participaciones puede acogerse al régimen de exención previsto en la norma.
Con carácter general, el 95 % de esa renta puede quedar exento y el 5 % restante se integra en la base imponible como consecuencia del ajuste previsto por gastos de gestión de la participación.
La existencia de una holding no implica automáticamente que pueda aplicarse este régimen: deben cumplirse los requisitos legales y fiscales exigidos y pueden existir limitaciones o especialidades, entre otros supuestos cuando la entidad participada tiene carácter patrimonial.
5.3. Ejemplo: cómo cambia el impuesto inmediato según quién vende
En este ejemplo hipotético utilizamos la misma ganancia de 3.910.000 € para comparar una venta realizada directamente por una persona física con una venta realizada a través de una sociedad holding. Suponemos que la holding ya existía y que se cumplen los requisitos necesarios para aplicar el artículo 21 de la LIS.
Para períodos impositivos iniciados en 2026, el tipo general del Impuesto sobre Sociedades es del 25 % y las entidades de reducida dimensión del artículo 101 de la LIS tributan al 23 %. Las entidades patrimoniales mantienen el tipo del 25 %.
| Persona física | Holding 25 % | Holding ERD 23 % | |
| Ganancia | 3.910.000 € | 3.910.000 € | 3.910.000 € |
| Parte sujeta a impuesto | 3.910.000 € | 195.500 € (5 %) | 195.500 € (5 %) |
| Impuesto inmediato | 1.154.880 € | 48.875 € | 44.965 € |
| Tipo efectivo sobre la ganancia | 29,5 % | 1,25 % | 1,15 % |
| Disponible tras gastos e impuesto | 2.815.120 € | 3.921.125 € | 3.925.035 € |
Este ejemplo no contempla microempresas ni otros regímenes especiales. Además, si la entidad participada tiene la consideración de entidad patrimonial, la exención del artículo 21 puede quedar limitada para parte de la renta y debe analizarse el caso concreto.
La diferencia de impuesto inmediato es relevante, pero no equivale a un ahorro personal definitivo.
Cuando vende una holding, el dinero permanece dentro de la sociedad. Si posteriormente se distribuye al socio o sale de la holding por otra vía, puede generarse una nueva tributación.
Por eso, una estructura holding puede resultar especialmente relevante cuando el objetivo es mantener y reinvertir el capital dentro de una estructura societaria, pero su conveniencia debe analizarse teniendo en cuenta qué pretende hacer el vendedor con el dinero después de la operación.
La creación o reorganización de una holding ante una futura venta debe planificarse con suficiente antelación y responder a motivos económicos y empresariales reales. No es una estructura que deba improvisarse cuando la operación de compraventa ya está avanzada.
5.4. Otras decisiones que pueden cambiar la fiscalidad de la venta
La tributación también puede variar en función de cómo se estructure la operación. Entre otras cuestiones, habrá que valorar si se venden las participaciones o directamente determinados activos del negocio, cómo se articula un precio aplazado o un earn-out, o si el vendedor reinvierte parte del importe recibido.
También pueden existir implicaciones patrimoniales o sucesorias después de la venta, especialmente cuando el objetivo no es simplemente obtener liquidez, sino reorganizar el patrimonio familiar o transmitir la empresa a la siguiente generación.
Cada una de estas decisiones requiere un análisis específico antes de definir la estructura definitiva de la operación.
6. Cómo encontrar comprador y negociar una oferta por tu empresa
Una vez preparada y valorada la empresa, el siguiente paso es identificar posibles compradores y analizar qué tipo de operación puede resultar más conveniente. No todas las ofertas tienen la misma estructura ni implican el mismo nivel de riesgo, por lo que el proceso de negociación debe valorar mucho más que el precio inicial.
6.1. Qué tipos de compradores pueden estar interesados
No todos los compradores buscan lo mismo ni valoran una empresa de la misma manera.
Dependiendo del sector, del tamaño del negocio y de los objetivos de la operación, los posibles compradores pueden incluir competidores o grupos industriales, fondos de capital riesgo, search funds o emprendedores respaldados por inversores, el propio equipo directivo, family offices u otros inversores privados.
El tipo de comprador influye en la valoración, la estructura de la oferta, las garantías exigidas y el papel que puede mantener el vendedor después de la operación.
6.2. Proteger la información antes de avanzar
Antes de compartir información sensible sobre clientes, márgenes, contratos o resultados, conviene regular la confidencialidad de la operación mediante un acuerdo de confidencialidad o NDA.
Si las conversaciones avanzan, comprador y vendedor suelen recoger las principales bases de la operación en una carta de intenciones (LOI) u otro documento preliminar equivalente.
Más allá del nombre utilizado, lo importante es definir con claridad qué aspectos son meramente orientativos y cuáles generan obligaciones entre las partes.
6.3. Qué conviene dejar claro en la carta de intenciones
La carta de intenciones debe dejar claro qué elementos son provisionales y cuáles obligan desde ese momento.
En esta fase pueden definirse cuestiones como el rango o referencia de precio, la forma prevista de pago, los criterios de ajuste, el calendario de la operación, la confidencialidad, la exclusividad, el reparto de determinados gastos o las condiciones de comportamiento de la empresa hasta el cierre.
La exclusividad merece especial atención porque durante ese periodo el vendedor puede limitar su capacidad para negociar con otros compradores. Por eso conviene que tenga una duración definida y esté vinculada a hitos concretos de avance.
6.4. Cómo comparar dos ofertas por tu empresa
No conviene comparar dos ofertas únicamente por el precio anunciado. Para valorar cuál resulta más favorable hay que analizar cuánto se cobra al cierre, qué parte queda aplazada o condicionada, qué garantías existen y qué riesgo asume el vendedor.
EJEMPLO DIDÁCTICO
| Oferta A | Oferta B | |
| Valor de empresa | 5.000.000 € | 5.600.000 € |
| En efectivo al cierre | 5.000.000 € | 2.800.000 € |
| Pago aplazado a 3 años, sin garantía | — | 1.120.000 € |
| Earn-out condicionado a resultados | — | 1.680.000 € |
La oferta B presenta un valor de empresa superior, pero una parte mucho menor del importe se cobra al cierre. El resto depende de pagos futuros y del cumplimiento de condiciones que pueden incorporar un riesgo adicional para el vendedor.
También es importante comparar ambas ofertas utilizando los mismos criterios para deuda, caja, circulante y otros ajustes de precio. Dos ofertas con un valor similar sobre el papel pueden terminar generando importes netos muy diferentes.
Antes de aceptar una oferta o firmar una carta de intenciones, conviene analizar no solo el precio propuesto, sino el importe neto esperado, el calendario de cobro, las condiciones asociadas y los riesgos que asume el vendedor.
7. Due diligence al vender una empresa: qué revisa el comprador y cómo prepararte
La due diligence es el proceso de revisión que realiza el comprador, normalmente con el apoyo de sus asesores, para comprobar la información facilitada sobre la empresa y detectar posibles riesgos antes de cerrar la operación.
Su alcance depende de cada compraventa, pero suele abarcar aspectos financieros, fiscales, laborales, legales y mercantiles.
Los hallazgos pueden dar lugar a solicitudes de información adicional, correcciones previas al cierre, ajustes de precio, garantías específicas o, en situaciones relevantes, afectar a la continuidad de la operación.
7.1. Principales áreas de una due diligence
| Área | Qué suele revisarse | Ejemplos de incidencias |
| Financiera | Balance, resultados, EBITDA, caja, deuda y circulante | Ingresos poco sostenibles, gastos personales, ajustes sin soporte |
| Fiscal | Declaraciones, ejercicios abiertos y operaciones vinculadas | Contingencias fiscales u operaciones sin documentar |
| Laboral | Convenio, contratos, estructura salarial y cotización | Contingencias o prácticas salariales incorrectas |
| Legal y mercantil | Participaciones, libros, actas, contratos, licencias, marcas y litigios | Libro de socios desactualizado, licencias o marcas a nombre del fundador |
7.2. Cómo puede afectar la due diligence al precio
EJEMPLO DIDÁCTICO
| Antes | Después de la revisión | |
| EBITDA | 1.000.000 € | 850.000 € |
| Valor de empresa a 5x | 5.000.000 € | 4.250.000 € |
| Diferencia | −750.000 € |
En este caso, la revisión concluye que 150.000 € del EBITDA inicialmente presentado no eran recurrentes. Si el múltiplo utilizado en la valoración es 5, el efecto sobre el valor estimado de la empresa sería de 750.000 €.
Esto explica por qué los ajustes al EBITDA deben estar bien documentados antes de iniciar una venta.
Además, una due diligence puede detectar otras cuestiones relacionadas con deuda, circulante, fiscalidad, contratos o contingencias que también influyan en el precio o en las garantías exigidas por el comprador.
En casos relevantes, determinados hallazgos pueden incluso hacer que el comprador reconsidere la operación.
7.3. Cómo prepararte antes de que empiece la revisión
La preparación de la due diligence debería empezar antes de que el comprador solicite documentación.
Conviene centralizar la información en un data room o repositorio ordenado, comprobar que la documentación societaria está actualizada, identificar las contingencias conocidas, revisar deuda y garantías y preparar soporte documental para los ajustes del EBITDA.
El objetivo no es ocultar problemas, sino conocerlos antes que el comprador y llegar a la negociación con una explicación y una estrategia definidas.
7.4. ¿Cuánto puede durar una due diligence?
La duración depende del tamaño y complejidad de la empresa, del alcance de la revisión y de la calidad de la documentación disponible.
El proceso puede extenderse durante varias semanas y alargarse si existen varias sociedades, contingencias relevantes o un volumen elevado de información.
El calendario suele definirse dentro del proceso de negociación y puede quedar recogido en la carta de intenciones.
¿Vas a iniciar una due diligence? Revisamos contigo la documentación y las principales contingencias antes de que empiece el análisis del comprador.
8. El contrato de compraventa de la empresa: precio, garantías y riesgos
El contrato de compraventa define las condiciones definitivas de la operación y distribuye los riesgos entre comprador y vendedor.
Los aspectos detectados durante la due diligence pueden traducirse en ajustes de precio, garantías, indemnizaciones específicas u otras condiciones que afecten tanto al importe que recibe el vendedor como a las responsabilidades que mantiene después del cierre.
8.1. Cómo se determina el precio final
El contrato debe establecer cómo se calcula el precio y si puede modificarse entre la firma y el cierre.
Entre los mecanismos que pueden utilizarse están:
- Locked box o caja cerrada, cuando el precio se fija tomando como referencia unas cuentas anteriores y, con carácter general, no se recalcula después del cierre.
- Cuentas de cierre, cuando se parte de un precio provisional que posteriormente se ajusta utilizando determinadas magnitudes reales a la fecha de cierre.
La elección de un mecanismo u otro influye en cómo se reparten entre comprador y vendedor los riesgos derivados de la evolución de la empresa hasta completar la operación.
8.2. Qué garantías puede asumir el vendedor
El contrato suele incluir declaraciones y garantías sobre distintos aspectos de la empresa, como la titularidad de las participaciones, las cuentas, los contratos, las licencias, los litigios o determinadas contingencias.
Si alguna de estas declaraciones resulta inexacta y se cumplen las condiciones previstas en el contrato, el comprador puede reclamar conforme al régimen de responsabilidad que hayan acordado las partes.
Esa responsabilidad puede limitarse mediante importes mínimos, franquicias, límites máximos y plazos determinados. Los riesgos ya identificados durante la due diligence también pueden regularse de forma específica mediante indemnizaciones particulares.
El contrato también puede complementarse con una carta de revelación o disclosure letter, en la que el vendedor identifica determinados hechos o excepciones relacionados con las garantías prestadas.
Su efecto dependerá de cómo esté redactada y de lo pactado en el contrato.
8.3. Escrow, pagos aplazados y earn-out
El contrato también debe definir cuándo y cómo se cobra el precio.
Parte del importe puede quedar retenida temporalmente en una cuenta de garantía o escrow, pagarse de forma aplazada o condicionarse al cumplimiento de determinados resultados futuros mediante un earn-out.
Estas fórmulas pueden aumentar el riesgo del vendedor porque una parte del precio queda pendiente después del cierre.
Por eso conviene analizar no solo la cifra total de la oferta, sino también las condiciones de cobro, las garantías existentes y el grado de control que conservará el vendedor sobre los factores que condicionen los pagos futuros.
8.4. Qué obligaciones pueden continuar después de la venta
La relación entre vendedor y comprador no siempre termina el día del cierre.
El contrato puede incluir compromisos de no competencia o no captación, delimitados según lo pactado entre las partes, así como un periodo de permanencia o colaboración del antiguo propietario para facilitar la transición con clientes, proveedores, equipo o dirección.
Estas obligaciones deben valorarse junto con el precio porque pueden condicionar la actividad profesional del vendedor después de la operación.
Antes de firmar, el vendedor debe tener claro cuánto cobrará, cuándo lo cobrará y qué responsabilidades u obligaciones seguirá asumiendo después del cierre.
9. Firma y cierre de la venta: qué ocurre antes y después
Alcanzar un acuerdo con el comprador no significa que la operación haya terminado. Entre la firma del contrato y la transmisión efectiva pueden quedar condiciones pendientes, consentimientos de terceros y distintas actuaciones que deben coordinarse para completar la venta correctamente.
9.1. Firma y cierre no siempre son el mismo momento
La firma del contrato y el cierre efectivo de la compraventa pueden producirse en fechas distintas.
Entre ambos momentos pueden quedar pendientes determinadas condiciones, autorizaciones o consentimientos necesarios para completar la operación.
Durante ese periodo, el contrato puede establecer límites sobre determinadas decisiones extraordinarias de la empresa.
9.2. Qué puede condicionar el cierre de la operación
Antes del cierre deben revisarse las condiciones que puedan verse afectadas por el cambio de control de la sociedad.
Determinados contratos con clientes, proveedores, arrendadores, entidades financieras u otros terceros pueden incluir cláusulas que exijan notificación, consentimiento previo o que generen determinadas consecuencias cuando cambia el control de la empresa.
Estas cláusulas deberían identificarse durante la due diligence para poder gestionar con antelación las actuaciones necesarias.
9.3. Qué debe estar preparado el día del cierre
Dependiendo de la estructura concreta de la operación, el cierre puede incluir la formalización de la transmisión, el pago del precio, la constitución de un escrow, cambios en el órgano de administración, actualización del libro registro de socios, determinadas obligaciones de identificación y la gestión de avales o garantías existentes.
Los avales personales deben revisarse expresamente antes del cierre. La venta de las participaciones no implica necesariamente que desaparezcan de forma automática las garantías personales que el antiguo socio haya prestado frente a bancos u otros acreedores.
Si existen avales vinculados a deudas de la empresa, habrá que analizar cómo se cancelan, sustituyen o renegocian dentro de la operación.
En el caso hipotético que venimos utilizando, en el cierre se abonan 3.708.000 €, mientras que 412.000 € permanecen temporalmente retenidos en la cuenta de garantía conforme a las condiciones planteadas en el ejemplo.
9.4. Qué ocurre después del cierre
El cierre no siempre pone fin a todas las obligaciones entre comprador y vendedor.
Si se han pactado cuentas de cierre, puede existir un ajuste posterior del precio según las magnitudes definidas en el contrato.
También pueden quedar pendientes posibles reclamaciones relacionadas con garantías, la liberación de cantidades retenidas en escrow, pagos aplazados o earn-outs condicionados a resultados futuros.
Los plazos, límites y procedimientos aplicables dependerán de lo pactado en cada contrato.
10. Errores frecuentes al vender una empresa
Vender una empresa exige tomar decisiones con suficiente antelación. Algunos errores pueden reducir el margen de negociación, aumentar los riesgos o afectar al importe final de la operación.
- Empezar a preparar la venta demasiado tarde. Si las contingencias aparecen cuando la due diligence ya está en marcha, habrá menos margen para corregirlas.
- Negociar únicamente con un comprador. Limitar las alternativas puede reducir la capacidad de negociación del vendedor.
- Comparar ofertas solo por el precio anunciado. También hay que analizar cuánto se cobra al cierre, qué queda aplazado o condicionado y qué riesgos se asumen.
- Presentar un EBITDA normalizado sin soporte suficiente. Los ajustes que no puedan justificarse documentalmente serán más difíciles de defender.
- Analizar la fiscalidad cuando la operación ya está avanzada. Algunas decisiones sobre la estructura de la venta deben estudiarse antes de que exista un comprador o una oferta firme.
11. Cuándo conviene contar con asesoramiento para vender una empresa
El asesoramiento debería empezar antes de recibir una oferta.
Algunas de las decisiones que más pueden influir en el resultado de la operación —quién vende, qué se transmite, cómo se estructura el precio, qué se considera deuda o cómo se justifica el EBITDA normalizado— se toman antes de negociar con un comprador.
Revisar estos aspectos con antelación permite detectar riesgos, preparar mejor la empresa y comparar las futuras ofertas con criterios económicos, fiscales y jurídicos más claros.
Qué especialistas pueden intervenir en la operación
La venta de una empresa puede requerir la coordinación de distintas áreas: fiscal y financiera, mercantil, laboral y, cuando también se necesita identificar compradores o gestionar un proceso competitivo, intermediación especializada en M&A.
Lo importante es que estas áreas trabajen de forma coordinada y que el vendedor conozca desde el principio quién asume cada función dentro del proceso.
En Despacho Abierto acompañamos al vendedor en la preparación y coordinación fiscal, contable, mercantil y laboral de la operación. Cuando el proceso requiere una búsqueda activa de compradores, trabajamos en coordinación con intermediarios especializados en M&A.
Preguntas frecuentes sobre cómo vender una empresa
¿Cuánto me queda de verdad si vendo mi empresa por 5 millones de euros?
No existe un porcentaje fijo. El importe final depende de la deuda, la caja, los ajustes de precio, los gastos de la operación, los impuestos y las cantidades que puedan quedar retenidas en garantía.
En el caso hipotético utilizado en esta guía, una empresa valorada en 5.000.000 € genera un precio de 4.120.000 € por el 100 % de las participaciones y un neto final aproximado de 2.815.000 € para el socio persona física una vez considerados los supuestos del ejemplo y liberada la retención en garantía.
El resultado de una operación real debe calcularse de forma individual.
¿Cuánto tarda en venderse una empresa?
El plazo puede variar mucho según el tamaño y complejidad de la empresa, el número de compradores interesados, la negociación y lo que aparezca durante la due diligence.
Como referencia, el borrador plantea un periodo de entre seis meses y un año desde la salida al mercado hasta el cierre, sin contar la preparación previa.
¿Qué impuestos se pagan al vender una empresa?
Los impuestos dependen de quién vende, qué se transmite y cómo se estructura la operación.
Si una persona física vende sus participaciones, la ganancia puede tributar en el IRPF. Si las participaciones pertenecen a una sociedad holding, el tratamiento puede ser diferente y, cuando se cumplen los requisitos previstos en la normativa, pueden resultar aplicables determinados regímenes del Impuesto sobre Sociedades.
Por eso la fiscalidad debe analizarse antes de cerrar la estructura de la venta y no cuando la operación ya está avanzada.
¿Se puede vender una empresa con deudas?
Sí, una empresa puede venderse aunque tenga deuda, pero su importe y naturaleza pueden influir en el precio que finalmente corresponde a los socios.
Durante la operación habrá que analizar qué obligaciones se consideran deuda a efectos del cálculo del precio, cómo se tratarán en el contrato y qué ocurre con las garantías existentes.
Si los socios han prestado avales personales, deben revisarse expresamente, ya que la venta de las participaciones no implica necesariamente su cancelación automática.